Borç ilişkilerinde taraflar arasında faiz oranı sözleşme ile açıkça kararlaştırılmamışsa, devreye kanuni düzenlemeler girer. Yasal faiz, borcun vadesinde ödenmemesi durumunda alacaklıya tanınan bir hak olarak karşımıza çıkar. Özellikle 3095 sayılı Kanun kapsamında düzenlenen bu süreç, borçlunun temerrüde düşmesiyle birlikte işlemeye başlar. Borç ilişkilerinde tarafların haklarını korumak adına, faiz oranının hangi mevzuata göre belirleneceğini bilmek büyük önem taşır.
Türkiye’deki hukuk sisteminde faiz oranları, ekonomik koşullara ve Cumhurbaşkanlığı kararlarına göre periyodik olarak güncellenebilir. 2026 yılı itibarıyla yürürlükte olan oranlar, alacağın niteliğine (ticari veya adi) göre farklılık gösterir. Eğer bir alacağınız varsa veya bir borç yükümlülüğünüz bulunuyorsa, yasal faiz hesaplama aracı kullanarak gecikme maliyetlerini önceden öngörebilirsiniz. Bu hesaplamalar, sadece rakamsal bir sonuç değil, aynı zamanda hukuki bir strateji belirleme aracıdır.
Yasal faiz, tarafların bir borç için özel bir faiz oranı belirlemediği durumlarda, kanun tarafından belirlenen standart orandır. Bu oran, borcun gecikmesi durumunda alacaklının uğradığı zararın bir nebze olsun telafi edilmesini amaçlar. Borçlu, borcunu zamanında ödemediği anda bu faiz yükümlülüğü kendiliğinden doğar. Yargı TV okurları için bu süreci anlamak, alacak takibi yaparken bütçe planlaması yapmayı kolaylaştırır.
Hukuki terminolojide bu faiz türü, “kanuni faiz” olarak da adlandırılır. Borcun türü (adi borç veya ticari borç) bu oranın uygulanmasında belirleyici bir rol oynar. Örneğin, bir şahıs borcunda uygulanan oran ile bir ticari işletme arasındaki borç ilişkisinde uygulanan oranlar birbirinden farklılık gösterebilir. Bu ayrımı doğru yapmak, icra takibi veya dava süreçlerinde hata payını minimize eder.
Çoğu zaman karıştırılan iki kavram olan yasal faiz ve temerrüt faizi, aslında borcun hangi aşamada olduğuna göre ayrışır. Yasal faiz, kanunun belirlediği standart bir oranken; temerrüt faizi, borçlunun borcunu ödememesi (temerrüde düşmesi) sonucu ortaya çıkan gecikme faizidir. Borçlu, borcun vadesi geldiği halde ödeme yapmadığında, alacaklı bu gecikme için ek bir maliyet talep edebilir.
Temerrüt faizi oranları, sözleşmede belirtilmişse yasal faizden daha yüksek olabilir. Eğer sözleşmede özel bir oran yoksa, temerrüt faizi yine kanuni oranlar üzerinden hesaplanır. Aradaki temel fark, birinin kanuni bir standart olması, diğerinin ise borçlunun kusurlu (gecikmiş) davranışına bağlı bir yaptırım olmasıdır. Bu ayrımı bilmek, özellikle ticari alacakların tahsilinde kritik bir öneme sahiptir.
Türkiye’de faiz oranlarının belirlenmesi tek bir merkeze bağlı değildir; 3095 sayılı Kanun çerçevesinde yürütülen bir süreçtir. Faiz oranları, piyasadaki enflasyon beklentileri, Merkez Bankası politika faizleri ve ekonomik istikrak hedefleri doğrultusunda güncellenir. Cumhurbaşkanlığı kararlarıyla bu oranlarda değişiklik yapılması mümkündür. Bu nedenle, 2026 yılındaki güncel oranları takip etmek, hesaplamalarınızın doğruluğu açısından şarttır.
Oranlar belirlenirken alacağın niteliği iki ana gruba ayrılır:
Faiz türlerinin doğru tayin edilmesi, bir davanın veya icra takibinin sonucunu doğrudan etkiler. Yanlış faiz türüne dayanarak yapılan bir talep, mahkeme tarafından reddedilebilir veya eksik hesaplama nedeniyle alacak kaybına yolun açabilir. Özellikle yüksek tutarlı alacaklarda, %24 yerine %48 gibi bir farkın oluşması, toplam tahsil edilecek tutarda devasa bir uçurum yaratabilir.
Hukuki süreçlerde faiz türünün önemi şu noktalarda belirginleşir:
tanımlanması.
Yasal faiz hesaplaması, basit bir matematiksel işlem gibi görünse de “gün bazlı” hesaplama yapılması gerekir. Hesaplama yapılırken ana para tutarı, faiz başlangıç tarihi (temerrüt tarihi) ve faiz bitiş tarihi (ödeme tarihi) parametreleri kullanılır. Formül temel olarak şöyledir: (Ana Para x Faiz Oranı x Gün Sayısı) / 36500.
Örneğin, 10.000 TL tutarındaki bir borcun, yıllık %24 faiz oranıyla 100 gün geciktiğini varsayalım. Bu durumda hesaplama yapıldığında, gecikme süresince biriken faiz tutarı net bir şekilde ortaya çıkar. Karmaşık tarih aralıklarında ve değişen faiz oranları dönemlerinde, hata yapmamak adına dijital araçlardan yararlanmak en güvenli yoldur.
Faiz işlemesi için borçlunun “temerrüde düşmesi” gerekir. Temerrüt, borcun vadesinin gelmiş olmasına rağmen ödenmemesi durumudur. Eğer borcun vadesi belirli bir gün olarak kararlaştırılmışsa (örneğin 15 Mart 202mu), bu tarihin ertesi günü faiz işlemeye başlar. Ancak vade belirtilmemişse, borçluya noter aracılığıyla bir ihtarname gönderilmesi ve borcun ödenmesi için süre verilmesi şarttır.
İhtarname gönderilmediği durumlarda, faiz ancak dava açıldığı tarihte veya icra takibi başlatıldığı tarihte işlemeye başlar. Bu durum, alacaklı için ciddi bir hak kaybı riski taşır. Bu yüzden, alacağın geciktiği ilk andan itibaren hukuki süreci başlatmak veya borçluyu usulüne uygun şekilde uyarmak, faiz kaybını önlemek adına hayati bir adımdır.
Tahsilat süreci genellikle iki ana yolla ilerler: İcra takibi veya dava yoluyla hükmedilen alacak. Mahkeme kararı alındığında, bu karar bir “ilam” niteliği taşır ve icra dairesine sunularak borçlunun mal varlığına (banka hesapları, araç, taşınmaz) haciz konulması talep edilebilir. Faiz, ana paraya eklenerek toplam borç tutarı üzerinden tahsil edilir.
Tahsilat aşamasında dikkat edilmesi gereken bazı hususlar şunlardır:
| Yöntem | Açıklama | Risk Faktörü |
|---|---|---|
| İcra Takibi | Borçlunun mal varlığına haciz konulması süreci. | Borçlunun üzerine kayıtlı mal varlığı bulunmaması. |
| Sulh/Uzlaşma | Tarafların faiz ve ana para üzerinde anlaşması. | Anlaşmanın hukuki olarak belgelenmemesi. |
| Dava Yolu | Mahkeme kararıyla alacağın tespiti ve hüküm kurulması. | Yargılama giderleri ve uzun süren dava süreçleri. |
Yasal faiz süreçleri, hem alacaklı hem de borçlu için mali yükümlülükleri belirleyen kritik bir unsurdur. 2026 yılındaki ekonomik dinamikleri ve güncel faiz oranlarını takip etmek, hak kaybına uğramamanız için gereklidir. Borç ilişkilerinizde her zaman yazılı bir belge bulundurmaya ve temerrüt tarihlerini titizlikle not etmeye özen gösterin. Eğer karmaşık bir hesaplama yapmanız gerekiyorsa, Yargı TV tarafından sunulan araçları kullanarak en doğru sonuca ulaşabilirsiniz.
Hâkim ve Savcı Atamalarında Yeni Dönem Başlıyor, Hizmet Puanı Sistemi 2027 Yılı Ana Kararnamesi’yle Devreye Girecek
Ailem Güvende Operasyonlarını Hedef Alan 180 Hesap ve İnternet Sitesine Erişim Engeli Getirildi
Burhanettin Duran’dan Yeni Nesil Suç Örgütleri Mesajı. Çocuklarımızı ve Gençlerimizi Hedef Alan Yapılara Geçit Vermeyeceğiz
Okullarda Medya ve Bilgi Okuryazarlığı Kulüpleri Kuruluyor
IEA Küresel Petrol Piyasasında Arz Krizinin Derinleştiğini Açıkladı
48 İlde Yeni Nesil Suç Örgütüne Karşı Sokaklar Güvende Operasyonu Yapıldı. 1008 Şüpheli Hakkında Gözaltı Kararı Verildi
Adalet Bakanı Akın Gürlek Duyurdu. 78 İlde Sokaklar Güvende Operasyonları Başlatıldı
Iğdır İdare Mahkemesi Resmen Kuruldu, Karar Resmî Gazete’de Yayımlanarak Yürürlüğe Girdi
C31K Suç Örgütüne Ankara Merkezli 22 İlde Büyük Operasyon: 3 Okula Silahlı Saldırı Hazırlığı Önlendi

Uluslararası Uyuşturucu Baronu İstanbul’da Yakalandı: Adalet Bakanı Gürlek’ten Kararlılık Mesajı


 Hâkim ve Savcı Atamalarında Yeni Dönem Başlıyor, Hizmet Puanı Sistemi 2027 Yılı Ana Kararnamesi’yle Devreye Girecek
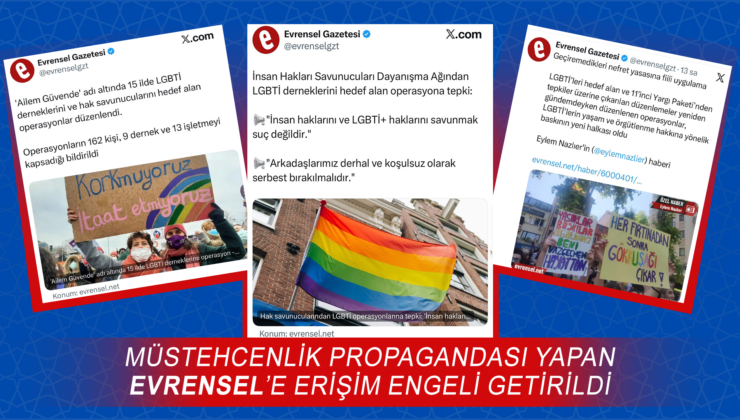 Ailem Güvende Operasyonlarını Hedef Alan 180 Hesap ve İnternet Sitesine Erişim Engeli Getirildi
 Burhanettin Duran’dan Yeni Nesil Suç Örgütleri Mesajı. Çocuklarımızı ve Gençlerimizi Hedef Alan Yapılara Geçit Vermeyeceğiz
 Okullarda Medya ve Bilgi Okuryazarlığı Kulüpleri Kuruluyor
 IEA Küresel Petrol Piyasasında Arz Krizinin Derinleştiğini Açıkladı
 48 İlde Yeni Nesil Suç Örgütüne Karşı Sokaklar Güvende Operasyonu Yapıldı. 1008 Şüpheli Hakkında Gözaltı Kararı Verildi
 Adalet Bakanı Akın Gürlek Duyurdu. 78 İlde Sokaklar Güvende Operasyonları Başlatıldı
 Iğdır İdare Mahkemesi Resmen Kuruldu, Karar Resmî Gazete’de Yayımlanarak Yürürlüğe Girdi
 Uluslararası Uyuşturucu Baronu İstanbul’da Yakalandı: Adalet Bakanı Gürlek’ten Kararlılık Mesajı
 TÜRKPOL Kuruluyor. Türk Devletleri Suçla Mücadelede Ortak Güvenlik Dönemine Hazırlanıyor
 İstanbul’da Kiralık Konut Dönemi Başlıyor. Kiralar 10 Bin TL’den Başlayacak
 Anthropic Araştırmacısından Yapay Zeka Riski Uyarısı. İnsanlığın Yok Olma İhtimalini Yüzde 10’dan Fazla Görüyor
 Bakan Akın Gürlek Gülistan Doku’nun Naaşının Kimyasal Maddelerle Ortadan Kaldırılmış Olabileceğini Açıkladı
 Akın Gürlek Sosyal Medya Mesajı Verdi. Suç Gelirlerini Gizleyen Paylaşımlara Adli İnceleme Geliyor